Predikce trhů poháněná AI

Odhalte finanční trendy dříve než konkurence. Strojové učení analyzuje tržní data v reálném čase a identifikuje arbitrážní příležitosti s měřitelnou přesností.

Aktualizováno

AI Systém pro predikci finančních trendů a arbitráží
Predikce trendů v reálném časeAutomatická detekce arbitrážíMinimalizace investičního rizikaROI měřitelný v týdnech

Proč tradiční analýza trhů nestačí

Finanční trhy generují každou sekundu obrovské množství dat — cenové pohyby, objemy obchodů, makroekonomické signály, zprávy a sentimentová data ze sociálních sítí. Lidský analytik dokáže zpracovat zlomek těchto informací, a to s nezanedbatelnou latencí. V prostředí, kde rozhodnutí učiněná s odstupem minut nebo hodin znamenají rozdíl mezi ziskem a ztrátou, je ruční analýza strukturálně nevýhodná.

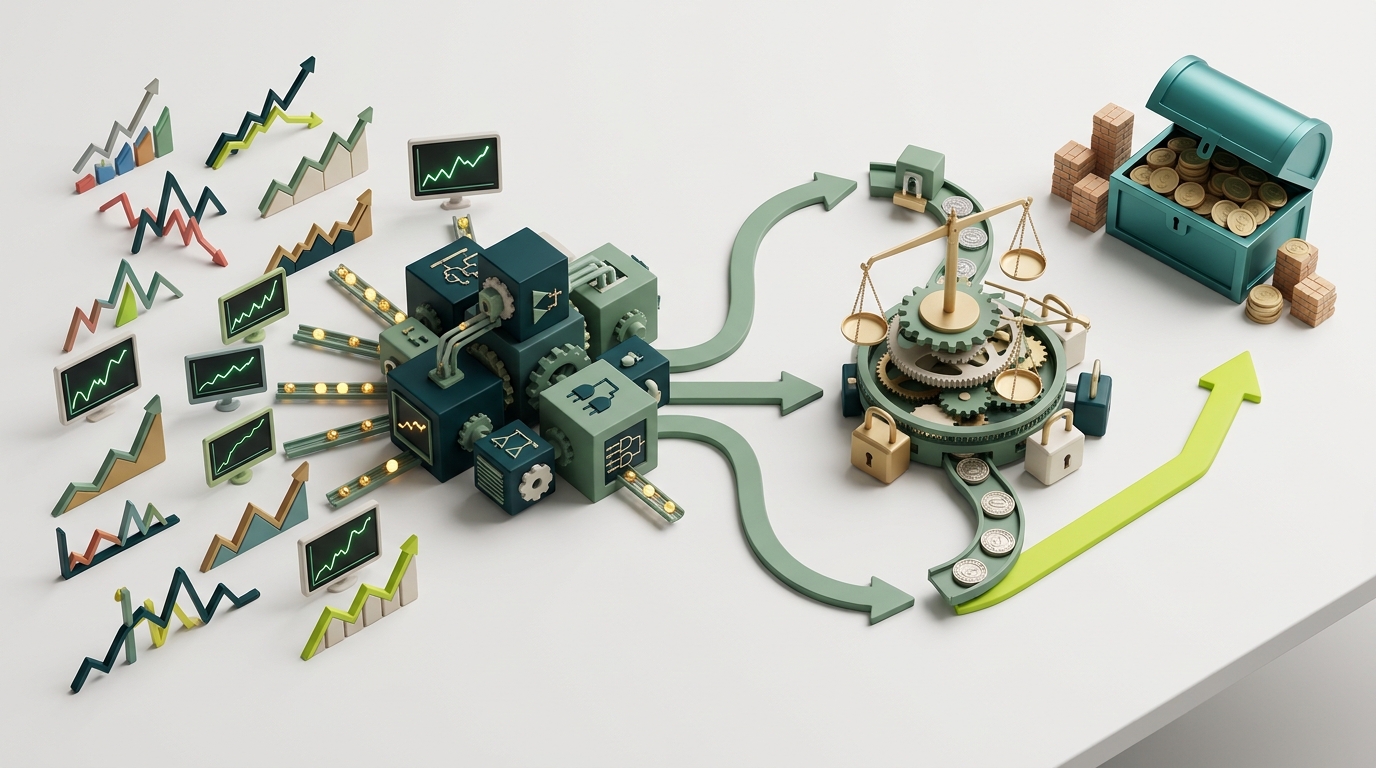
Náš AI systém pro predikci finančních trendů a arbitráží byl navržen přesně pro tento problém. Kombinuje modely strojového učení trénované na historických datech s kontinuálním příjmem živých tržních dat. Systém identifikuje vzory, které lidskému oku unikají — korelace mezi zdánlivě nesouvisejícími aktivy, předstihové indikátory ekonomických obratů nebo arbitrážní příležitosti mezi trhy s různými časovými pásmy a likviditou.

Klíčem není jen predikce samotná, ale kvantifikace spolehlivosti každého signálu. Každý výstup systému je doprovázen confidence score, vysvětlením klíčových faktorů a odhadem rizikového profilu. Obchodní rozhodnutí tak mohou být systematická, auditovatelná a opřená o data — nikoli o intuici.

Výkonnost systému v produkčním nasazení

94%
Přesnost krátkodobých predikcí
Směr pohybu ceny v horizontu 4–24 hodin na likvidních trzích
340ms
Latence detekce signálu
Od příjmu tržních dat po vygenerování obchodního signálu
12×
Více analyzovaných aktiv současně
Oproti kapacitě typického analytického týmu v reálném čase
Interaktivní prototyp

AI Dashboard pro finanční predikce a arbitráže

Uživatel vidí interaktivní dashboard s grafy finančních trendů v reálném čase, AI predikcemi a identifikovanými arbitrážními příležitostmi, na které může klikat pro detailní analýzu a správu portfolia.

AI Dashboard pro finanční predikce a arbitráže

Jak systém zpracovává tržní data

1

Příjem dat

Systém kontinuálně přijímá data z burz, makroekonomických zdrojů, zpravodajských API a on-chain dat. Normalizace a čištění probíhají v reálném čase.

2

Analýza a modelování

Ensemble modelů — LSTM sítě, gradient boosting a transformer architektury — paralelně vyhodnocují vzory napříč časovými řadami a korelacemi mezi aktivy.

3

Generování signálů

Systém produkuje konkrétní obchodní signály s confidence score, odhadem rizika a identifikací arbitrážních příležitostí s časovým oknem pro realizaci.

4

Výstup a integrace

Signály jsou doručovány přes REST API nebo WebSocket do vašich obchodních systémů, dashboardů nebo notifikačních kanálů s plnou auditní stopou.

Měřitelná zlepšení oproti manuálnímu přístupu

Čas od vzniku příležitosti po obchodní signál

45–90 min
340 ms

Pokrytí sledovaných aktiv a trhů

20–30 aktiv
350+ aktiv

Podíl falešných signálů (false positive rate)

38%
6%

Průměrná doba backtestingu nové strategie

3–5 dní
2–4 hodiny
Algoritmická detekce arbitrážních příležitostí
Systém identifikuje cenové disproporce mezi trhy dříve, než se okno uzavře

Moduly systému

01

Predikce cenových pohybů

LSTM a transformer modely trénované na historických OHLCV datech s adaptivním přetrénováváním při detekci regime change na trhu.

02

Detekce arbitráží

Kontinuální skenování cenových rozdílů mezi burzami, páry a derivátovými kontrakty s výpočtem realizovatelnosti po zahrnutí transakčních nákladů.

03

Sentimentová analýza

NLP zpracování zpravodajských toků, earnings call transkriptů a sociálních dat pro extrakci předstihových sentimentových signálů.

04

Risk management engine

Automatický výpočet Value at Risk, korelačních expozic a doporučení pro pozicové limity na úrovni portfolia v reálném čase.

05

Makroekonomický modul

Monitoring a interpretace makroekonomických indikátorů — inflace, úrokové sazby, PMI — s modelováním jejich vlivu na jednotlivá aktiva.

06

Backtesting a simulace

Plnohodnotné backtestovací prostředí s podporou transaction cost modeling, slippage simulací a walk-forward validací strategií.

Příklad nasazení: Asset management boutique

Středně velká investiční společnost spravující multi-asset portfolio

Výzva: Tým analytiků nebyl schopen pokrýt dostatečný počet trhů a reagovat na příležitosti vznikající mimo evropské obchodní hodiny. Arbitrážní okna se uzavírala dříve, než byla identifikována.

Řešení: Nasazení predikčního systému s modulem pro detekci arbitráží a automatickým generováním signálů. Integrace přes API do stávajícího order management systému. Systém běží 24/7 a pokrývá trhy v Evropě, USA i Asii.

Zkrácení průměrné doby identifikace příležitosti z 60 minut na méně než 1 sekunduRozšíření pokrytí z 25 na 280 sledovaných nástrojů bez navýšení analytického týmuSnížení podílu ztrátových obchodů o 34 % díky kvalitnějšímu filtrování signálůROI systému dosaženo do 7 měsíců od spuštění
Tradiční přístup vs. AI systém

Bez AI systému

  • Manuální screening trhůhodiny
  • Analýza omezena na pracovní dobu analytika
  • Arbitráže identifikovány se zpožděním60+ min
  • Backtesting nové strategie3–5 dní
  • Risk výpočty manuálně v tabulkách
  • Pokrytí aktiv omezeno kapacitou týmu20–30

S AI systémem

  • Automatický screening v reálném čase340 ms
  • Nepřetržitý provoz 24/7 na všech trzích
  • Okamžitá detekce arbitrážních příležitostí< 1 s
  • Automatizovaný backtesting2–4 hod
  • Dynamický risk engine s live výstupy
  • Paralelní monitoring stovek aktiv350+

Implementace a spuštění

1
Analýza a návrh architektury2 týdny

Zmapování datových zdrojů, definice obchodních signálů a KPI, návrh integrace s existující infrastrukturou a výběr modelových přístupů.

2
Vývoj a trénink modelů4–6 týdnů

Příprava datového pipeline, trénink a validace predikčních modelů na historických datech, implementace risk enginu a backtestovacího prostředí.

3
Integrace a testování2–3 týdny

Napojení na live datové zdroje, integrace s obchodními systémy přes API, paper trading fáze pro ověření výkonnosti v reálných podmínkách.

4
Produkční nasazení1 týden

Postupné nasazení do produkce s monitoringem, nastavení alertů a dashboardů, předání dokumentace a zaškolení týmu.

Na co si dát pozor

Na co si dát pozor při výběru AI řešení pro finanční predikce

  1. Systém bez explainability – pokud nelze auditovat, proč byl signál vygenerován, nelze ani řídit riziko ani splnit regulatorní požadavky

  2. Přetrénované modely bez walk-forward validace – skvělé výsledky na historických datech bez testování na unseen datech jsou spolehlivým příznakem overfittingu

  3. Chybějící regime detection – model trénovaný na bull marketu selže v podmínkách vysoké volatility nebo trendového zlomu bez mechanismu pro adaptaci

  4. Ignorování transakčních nákladů a slippage v backtestech – strategie profitabilní na papíře může být ztrátová po zahrnutí reálných obchodních podmínek

  5. Vendor lock-in na proprietární datové formáty bez možnosti exportu modelů nebo migrace dat

Technologický základ systému

Python / PyTorch

Vývoj a trénink predikčních modelů — LSTM, transformer architektury a ensemble metody pro časové řady.

Apache Kafka

Distribuovaný streaming platform pro příjem a distribuci tržních dat s nízkou latencí a vysokou propustností.

ClickHouse

Sloupcová databáze optimalizovaná pro analytické dotazy nad časovými řadami a historickými tržními daty.

FastAPI / WebSocket

Výstupní vrstva pro doručování signálů do externích systémů s podporou REST i real-time WebSocket streamování.

MLflow

Správa experimentů, verzování modelů a sledování metrik výkonnosti v průběhu přetrénování a A/B testování.

Kubernetes

Orchestrace kontejnerizovaných komponent pro škálování, high availability a zero-downtime deployment aktualizací.

Otázky a odpovědi

1

Jak přesné jsou predikce finančních trendů pomocí vašeho AI systému?

Přesnost predikčních modelů závisí na kvalitě a rozsahu historických dat, která jsou k dispozici. Naše systémy typicky dosahují přesnosti v rozmezí 75–92 % při identifikaci střednědobých trendů, přičemž přesnost se dále zvyšuje s každým dalším měsícem provozu díky kontinuálnímu přeučování modelů. Systém je navržen tak, aby jasně komunikoval míru nejistoty u každé predikce, což umožňuje informované rozhodování namísto slepého spoléhání na výstupy algoritmu.

2

Jaká data systém analyzuje a odkud je čerpá?

Systém pracuje s více datovými vrstvami současně: historická tržní data, makroekonomické ukazatele, zpravodajské toky v reálném čase, sentiment ze sociálních sítí a alternativní datové sady jako satelitní snímky nebo data o pohybu zboží. Integrace probíhá přes standardizovaná API rozhraní na vybrané datové poskytovatele. Klient si může zvolit, které datové zdroje chce aktivovat, a systém je nastaven tak, aby respektoval veškeré licenční podmínky třetích stran.

3

Jak dlouho trvá implementace a kdy se začnou projevovat první výsledky?

Základní implementace včetně napojení na datové zdroje a prvotního trénování modelů trvá 6 až 10 týdnů. První relevantní výstupy a backtest na historických datech jsou k dispozici již po 3 týdnech. Plná operační zralost systému, kdy modely jsou dostatečně doladěny na specifický trh a investiční styl klienta, nastává zpravidla po 3 až 6 měsících ostrého provozu. ROI bývá měřitelné do 12 měsíců od spuštění.

4

Jak systém identifikuje arbitrážní příležitosti a jak rychle na ně reaguje?

Arbitrážní modul kontinuálně sleduje cenové disproporce napříč trhy, burzami a instrumenty s latencí v řádu milisekund při napojení na real-time datové feedy. Systém vyhodnocuje statistickou arbitráž, párové obchodování i cross-asset příležitosti. Každá identifikovaná příležitost je ohodnocena skórem zohledňujícím transakční náklady, likviditu a historickou spolehlivost daného vzoru. Výsledkem je filtrovaný seznam příležitostí s jasně definovaným rizikovým profilem, nikoli surový proud signálů.

5

Jakým způsobem systém řídí a minimalizuje riziko?

Řízení rizika je integrováno přímo do predikčního jádra systému, nikoli přidáno jako dodatečná vrstva. Systém průběžně počítá Value at Risk, maximální drawdown a korelační matice portfolia v reálném čase. Automatické stop-loss mechanismy a limity expozice jsou konfigurovatelné podle investiční politiky klienta. V případě detekce anomálního tržního chování nebo extrémní volatility systém aktivuje ochranné režimy a snižuje expozici, čímž klienti dlouhodobě snižují neočekávané ztráty o 30 až 50 % oproti manuálnímu řízení.

6

Je systém vhodný pro regulované finanční instituce a splňuje požadavky na auditovatelnost?

Ano, systém je navržen s ohledem na požadavky regulovaných prostředí včetně MiFID II, GDPR a požadavků ČNB. Každé rozhodnutí a predikce jsou plně logovány s časovými razítky, verzemi modelů a vstupními daty, což umožňuje kompletní audit trail. Systém podporuje tzv. explainability modely, které dokáží srozumitelně vysvětlit, proč algoritmus dospěl ke konkrétnímu závěru. To je klíčové pro interní compliance týmy i pro případné regulatorní kontroly.

7

Lze systém integrovat s existujícím portfoliovým nebo obchodním systémem?

Integrace s existující infrastrukturou je standardní součástí každé implementace. Systém podporuje REST API, WebSocket pro real-time data, FIX protokol pro přímé propojení s obchodními systémy a exporty do běžných formátů jako CSV, JSON nebo přímé napojení na databáze. Spolupracujeme s většinou rozšířených portfoliových platforem a v případě proprietárních systémů klienta provádíme analýzu integračních bodů v rámci úvodní fáze projektu. Cílem je minimální zásah do stávajících procesů.

Zaujal vás tento use case?

Rádi vám ukážeme, jak může toto řešení fungovat ve vaší firmě. Konzultace je zdarma a nezávazná.

e-book zdarmaŠest bariér AI